「みんなで大家さん」に学ぶ事業計画の大切さ
「みんなで大家さん」の運営会社が、9月1日に事業を行う上での許可を取り消された。
私はこの商品に出資したことはないし、相談を受けたこともない。
ただ先週、ある経営者と雑談していて「親戚が入れていて、もう返ってこないらしい」という話になった。
これは投資の話であるが、銀行の審査の話につながるなと感じた。
1. 何が起きたのか
「みんなで大家さん」が年利7%の分配をうたい、2,000億円を超える金を集めた金融商品だった。
9月1日に大阪府が運営会社(都市綜研インベストファンド)の営業許可、東京都が販売会社(みんなで大家さん販売)の許可を取り消した。
大阪府の資料では、償還が遅れている商品が9本、出資者7,511名、遅れている金額が約188億円。
運営会社の手元現金は、償還すべき額の0.05%ほどしかないと府は見ている。集団訴訟は約2,500人、請求額は約230億円になっている。
2,000億円集めて、手元の現預金が0.05%。数字を見れば、いろいろなことが想像できる。
2. 資産391億円、負債3,272億円
8月に出た決算公告を見る。2026年3月期は営業損失が約65億円、当期純損失が約2,984億円、純資産はマイナス約2,881億円。
(自己資本比率はマイナス)
前期の純資産は102億円だったから、一年で3,000億円近く減ったことになる。
営業損失65億円に対して純損失が2,984億円。差額の中身は特別損失の減損損失2,786億円だ。
土地の減損前の帳簿価額2,939億円のうち2,682億円を落として、残りは257億円。
出資者から集めた金で買った成田の土地の帳簿価額を9割落としたということだ。
私はこの減損自体にはあまり驚かなかった。銀行は簿価で担保を見ないからだ。
担保評価は時価に掛け目をかけるし、造成中の更地なら掛け目はもっと厳しい。
工事が止まって収益が出ていない土地の価値は、将来のキャッシュフローが立たない以上、ほとんどゼロになる。
(※土地の価値にはキャッシュフローをベースとする理論と他の人が買ってくれる価値をベースとした理論がある。この場合は前者に基づくという意味)
急に土地の値段が落ちたわけではなく、帳簿の数字が実態に近づいただけで、その土地はずっと前から2,000億円ではなかった。
もう一つ、貸借対照表で目を引くのが売掛金だ。売掛金が202.9億円あって、貸倒引当金が202.9億円引き当てている。
差し引きで残っている債権は39万円しかない。
つまり賃貸事業の売上は220億円立っているが、そのほとんどが入金されておらず、入っていない分を引当で費用に落としている。
減損後の貸借対照表は、総資産が約391億円、負債が約3,272億円。
負債のうち出資者への償還義務が1,885億円、親会社からの短期借入が819億円で、この借入は注記によれば無利息・無担保。
銀行からの借入は担保付きで1億円しかない。
運営会社は「保有資産の売却で債務超過を是正する」と説明しているが、売れる資産が簿価で391億円しかないのに、3,272億円の負債をどう清算するのか。
仮に資産が簿価どおり全部売れたとしても、出資者に戻るのは10%ちょっと。実際には清算で売れば簿価を下回るのが普通。これ以上は言うまでもない。
3. 銀行の稟議書
稟議書には「資金使途」と「返済原資」の欄が必ずある。ただ、この2つを別々に見ているわけではない。
間に「事業内容」を挟んで、三つが一本の線でつながっているかを見ている。
何に使って、その金でどういう事業が動いて、その事業からいくら収益が出て、それで返すのか。
この線がどこかで切れていると、金額がいくらでも通らない。
この商品に当てはめる。資金使途は成田空港のそばの造成中の土地。事業内容はその土地を貸すこと。返済原資は借り手のテナントが払う賃料。
ここまでは線がつながっているように見える。
ただ、そのテナントがグループ会社で、大阪府によれば2025年4月以降は賃料が払われていなかった。
それでも成田13号などを含む9商品の販売は続いた。
出資者の金で土地を買って、グループ会社に貸して、グループ会社の賃料を出資者に配る。
造成が止まった更地に事業の収益はないので、グループ会社が払う賃料の元は、新しく入ってくる出資金しかない。
線はつながっているのではなく、輪になっている。返済原資が資金使途に戻ってきている。
もう一つ、稟議で必ず問われるのが事業の実現性だ。ここで見るのは売上が立つかどうかではない。売上はグループ内で回せば立つ。
見るのは、返済原資になる収益が、外部から、どれくらい生まれるかだ。
成田の土地であれば、造成が終わって、テナントが決まって、そのテナントが自分の商売で稼いだ金から賃料を払う。
その賃料が年間いくらで、そこから固定資産税や管理費を引いて、出資者への分配と償還に回せるのがいくらか。
この計算が立って初めて、返済原資があると言える。
造成が止まっている土地には、テナントの商売がまだ存在しない。
それでも年7%の分配が出ていたのは、分配の原資が事業収益ではなく新しい出資金だったからで、これは銀行の言葉で言えば、
貸し手が金を出し続ける限り続く事業ということになる。
貸すのをやめた瞬間に止まる。自転車操業に銀行は貸さない。貸したところで、自分の金が返済原資になるだけだからだ。
私が担当だった頃も、グループ内の取引で売上が立っている先は、まず連結に直して、外から本当の収益力を把握することが求められた。
連結と単体、お金の行先に真実がある。
4. ゲートウェイ成田に実現性はあったのか
では、成田の事業そのものにどれくらいの実現性があったのか。構想を確認する。
「ゲートウェイ成田」は成田空港から車で3分、敷地45.6万㎡、東京ドーム10個分の複合開発だ。
2024年5月に発表されたマスタープランでは、総延床約38万㎡に、5,000席超のドーム型アリーナ、成田エリア最大級のホテル、商業施設、
フードテックの研究開発拠点、国際会議場、冷凍倉庫、バスターミナルまで入っていて、2027年3月に一部開業という計画だった。
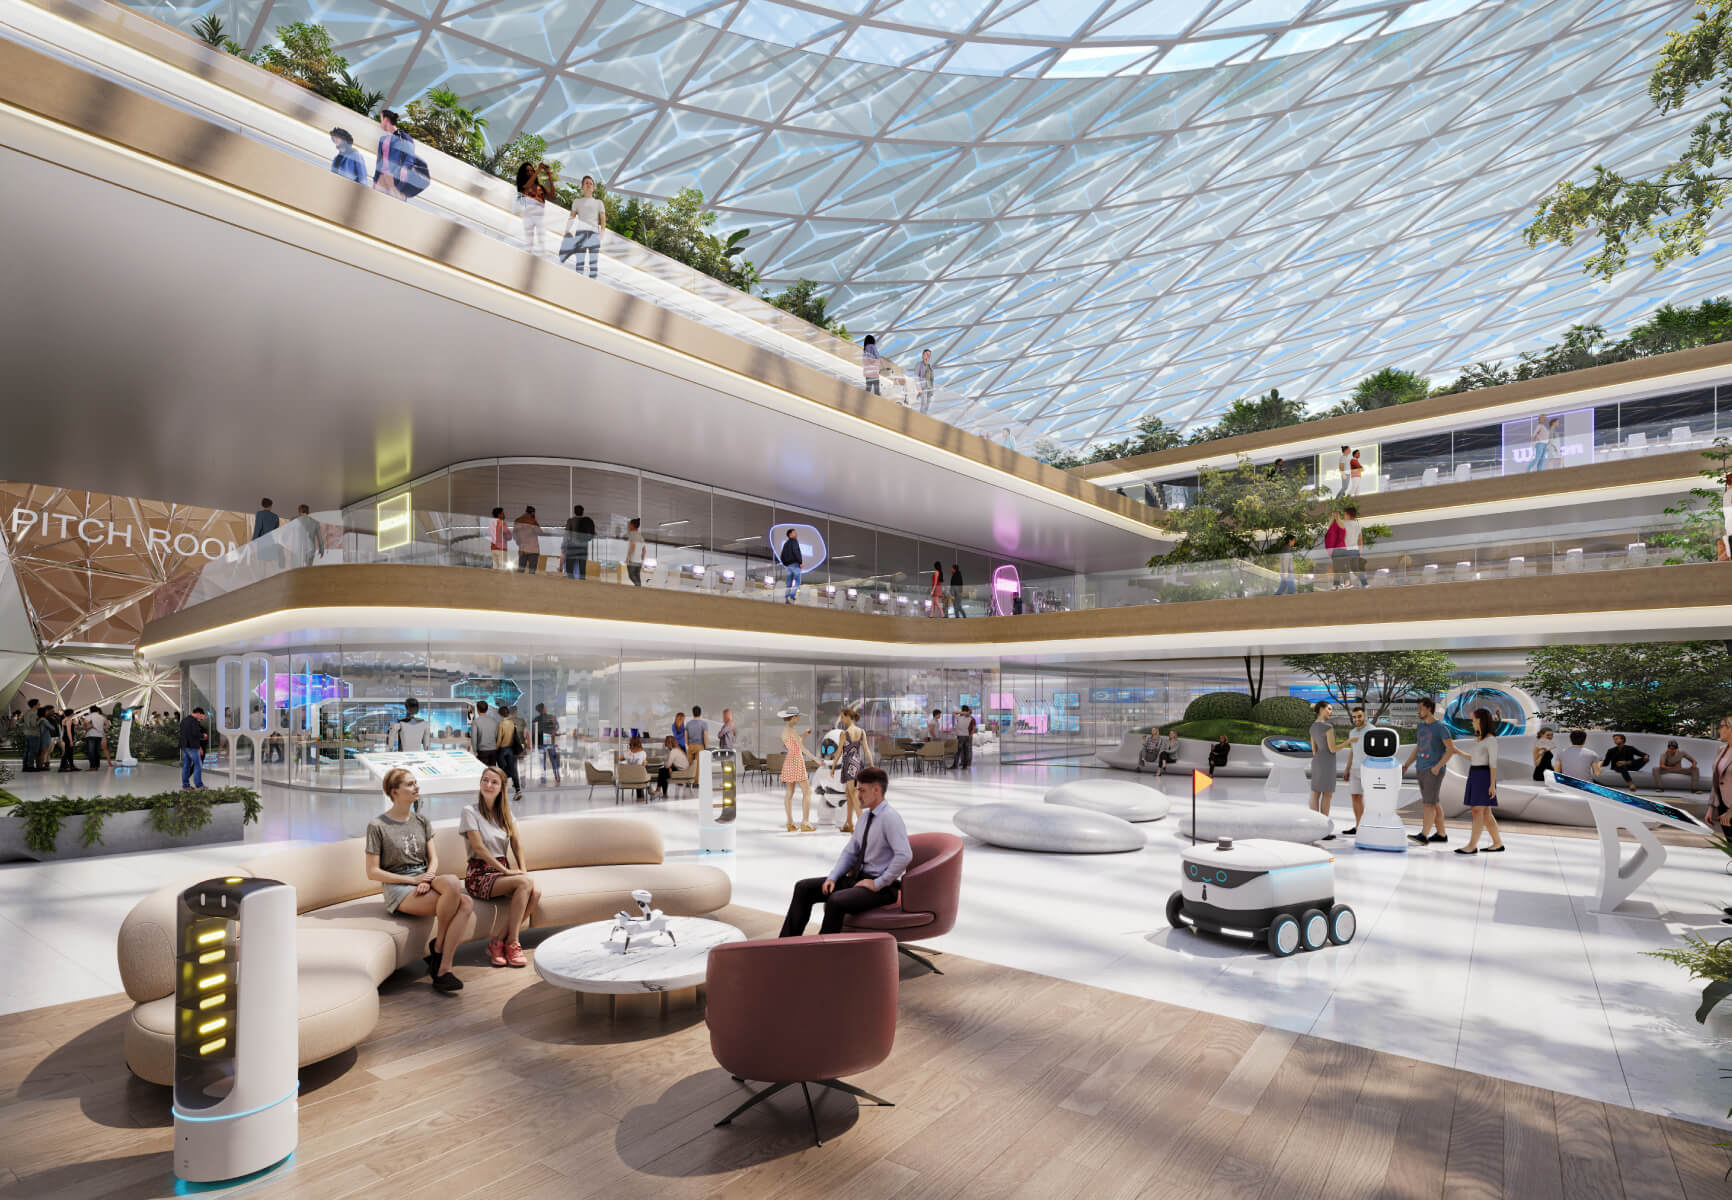
パースはきれいだった。
実態はこうだ。
造成工事は2019年10月に始まり、完了予定は2021年3月だったが、3度延長して、2025年1月時点で土木は8割終わったが、プロジェクト全体では2.3%進捗。
用地の4割は空港会社からの借地で、その契約は終了したと事業者自身が公表している。建物は一棟も建っていない。
私が知りたいのは、この構想の裏側で、数字の算定が本当にされていたのか、ということだ。
土地にいくら、造成にいくら、建物にいくらかけて、その投資を回収するにはテナントから年間いくらの賃料をもらう必要があって、
それは坪単価にするといくらで、成田の実勢と比べてどうなのか。
アリーナなら年間何人呼ぶ必要があるのか、ホテルなら客室単価と稼働率はいくらなのか。
そこまで落とした数字が、社内にあったのだろうか。
開発案件でよくあることがある。パースと構想が先にあって、造成費と建設費、設備内装などを積み上げて、それを回収する事業計画を後から引く。
すると賃料の坪単価か、売上か、来場客数のどれかが、ありえない数字になる。そこで止まればいい。
ところがプロジェクトはもう動いていて、土地は買っていて、造成は始まっていて、金も集めている。だから止まらない。
ありえない数字のまま、計画だけが前に進む。
銀行の稟議はそこがすべてだ。総投資額を賃料に落として、坪単価にして、近隣の実勢と並べる。そこまで落として初めて、実現性が判定できる。
経営者にも同じことを言いたい。
数字の感覚があるのと、実際に計算して回るかは別で、感覚では回りそうに見えても、坪単価まで落とすと回らないことはよくある。
回らない計画をきれいなパースで前に進めてはいけないし、進んでしまった計画でも、どこかで数字に戻って止める判断が要る。
成田の土地は、その判断を誰もしなかった結果だと思う。
5. 結びに
事業計画は、銀行に出すために作るものだと思われがちだ。それは違うと私は思う。
自分の構想が、数字に落としたときに本当に回るのかを、自分で確かめるために作る。パースと構想は人を動かすが、返済原資は生まない。
返済原資を生むのは、外の客が自分の商売で稼いだ金から払ってくれる賃料であり、売上であり、その積み上げでしかない。
2,000億円が集まったのは、構想が魅力的だったからだ。返ってこないのは、その構想を事業計画まで落とした人がいなかったからだ。
構想は大きくていい。ただ、計画を数字まで落として回らないなら、それはまだ計画ではない。
そのために私がいる。